カテゴリー: 社団法人・財団法人

一般法人と公益法人の間の区分変更等があった場合の事業年度の考え方

はじめに

こんにちは、東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤です。

港区や渋谷、新宿など東京23区の公益法人や一般法人を支援している公認会計士・税理士が社団法人・財団法人の税金について解説します。

今回は、一般法人と公益法人の間の区分変更等があった場合の事業年度の考え方について解説したいと思います。


事業年度

法人税法における事業年度とは、法人の財産および損益の計算単位となる期間のことをいい、法令で定められているものや法人の定款等に定めるものをいいます。

一般社団法人や一般財団法人が公益認定を受けた場合は、貸借対照表や損益計算書などの計算書類を、
事業年度開始の日から公益認定を受けた日の前日までの期間、
公益認定を受けた日からその事業年度の末日までの期間、
に分けて作成することとされており、これに伴って、事業年度を区分することとなります。


みなし事業年度

公益法人等が普通法人に該当することとなった場合や、普通法人が公益法人等に該当することとなった場合には、
定款等で定めた事業年度の開始の日からその該当することとなった日の前日までの期間と、
その該当することとなった日からその定款で定めた事業年度終了の日までの期間を、
それぞれ1事業年度とみなすこととされています。
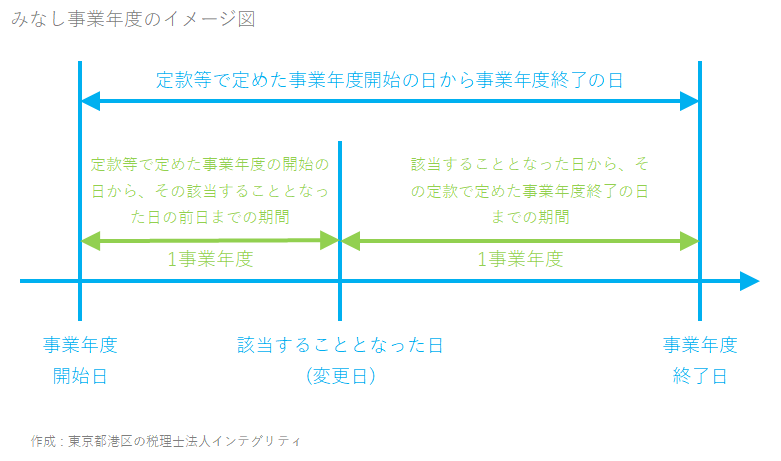
東京都港区の税理士法人インテグリティが作成した、公益法人等区分変更によるみなし事業年度のイメージ図


該当することとなった日

下記の表にある法人区分の変更があった場合は、次の1の期間と2の期間がそれぞれ1事業年度となります。

  1. 定款で定めた事業年度開始の日から該当することとなった日の前日まで
  2. 該当することとなった日から定款で定めた事業年度終了の日まで


法人区分の変更と「該当することになった日」
法人区分の変更 該当することとなった日
公益法人等 公益社団法人
公益財団法人
→ 非営利型法人 公益認定の取消しの日
→ 普通法人 公益認定の取消しの日
非営利型法人 一般社団法人
一般財団法人
→ 公益法人等 公益認定を受けた日
→ 普通法人 非営利型法人の要件に該当しなくなった日
普通法人 一般社団法人
一般財団法人
→ 公益法人等 公益認定を受けた日
→ 非営利型法人 非営利型法人の要件全てに該当した日


おわりに

港区や渋谷、新宿など東京23区で、税理士をお探しの社団法人や公益法人の方がいらっしゃいましたら東京都港区にある当税理士法人にお声がけください。公益法人の税務や内部統制に強い公認会計士・税理士が、貴法人の活動のお手伝いをさせて頂きます。

最後まで読んで頂きましてありがとうございます。
税金や節税、起業などについて、皆様のお役に立てる情報があるかもしれませんので、よろしかったら情報の一覧もご覧ください。

東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤でした。

公益法人等が行っていた収益事業を廃止した場合の税務の届出

はじめに

こんにちは、東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤です。

港区や渋谷、新宿など東京23区の公益法人や一般法人を支援している公認会計士・税理士が社団法人・財団法人の税金について解説します。

今回は、公益法人等が行っていた収益事業を廃止した場合に必要となる税務の届出について解説したいと思います。


収益事業の廃止

公益社団法人や公益財団法人、非営利型の一般社団法人、非営利型の一般財団法人が、収益事業を行う場合、下記のような税金が課税されています。

  • 法人税
  • 法人住民税(法人税割)
  • 事業税
  • 地方法人特別税


しかし、その税金がかかる収益事業を廃止した場合は、それまで発生していた上記の税金がかからなくなります。

そこで、行っていた収益事業を廃止した場合は、税務署や都道府県、市区町村に対して、収益事業を廃止したことを届け出る必要があります。


届出書類と提出先

公益法人等が行っていた収益事業を廃止した場合、次のような届出を行います。


所轄の税務署に対して「収益事業廃止届出書」を提出する。


都道府県税事務所と市町村税務課に所定の届出書を提出する。

東京都23区の場合は、所轄の都税事務所に次の書類を添付した「異動届出書」を提出します。区役所への手続きは必要ありません。

  • 税務署に提出した「収益事業廃止届出書」の写し
  • 履歴事項全部証明書


おわりに

港区や渋谷、新宿など東京23区で、税理士をお探しの社団法人や公益法人の方がいらっしゃいましたら東京都港区にある当税理士法人にお声がけください。公益法人の税務や内部統制に強い公認会計士・税理士が、貴法人の活動のお手伝いをさせて頂きます。

最後まで読んで頂きましてありがとうございます。
税金や節税、起業などについて、皆様のお役に立てる情報があるかもしれませんので、よろしかったら情報の一覧もご覧ください。

東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤でした。

公益法人等が新たに収益事業を開始した場合の税務の届出

はじめに

こんにちは、東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤です。

港区や渋谷、新宿など東京23区の公益法人や一般法人を支援している公認会計士・税理士が社団法人・財団法人の税金について解説します。

今回は、公益法人等が新たに収益事業を開始した場合に必要となる税務の届出について解説したいと思います。


収益事業の開始

公益社団法人や公益財団法人、非営利型の一般社団法人、非営利型の一般財団法人については、収益事業を行わない場合、下記のような税金がかかりません。

  • 法人税
  • 法人住民税(法人税割)
  • 事業税
  • 地方法人特別税


しかし、収益事業を行う場合は、上記の税金がかかるようになります。
そこで、新たに収益事業を開始した場合は、税務署や都道府県、市区町村に対して、収益事業を開始したことを届け出る必要があります。


届出書類と提出先

新たに収益事業を開始した場合、次のような届出を行います。


税務署に対して次の書類を添付した「収益事業開始届出書」を提出する

  • 収益事業の概要を記載した書類
  • 収益事業開始の日または国内源泉所得のうち収益事業から生ずるものを有することとなった時における収益事業についての貸借対照表
  • 定款、寄附行為、規則、規約、または準ずるものの写し
  • 履歴事項全部証明書


都道府県税事務所と市町村税務課に所定の届出書を提出する。

東京都23区の場合は、所轄の都税事務所に次の書類を添付した「異動届出書」を提出します。区役所への手続きは必要ありません。

  • 税務署に提出した「収益事業開始届出書」の写し
  • 履歴事項全部証明書


おわりに

港区や渋谷、新宿など東京23区で、税理士をお探しの社団法人や公益法人の方がいらっしゃいましたら東京都港区にある当税理士法人にお声がけください。公益法人の税務や内部統制に強い公認会計士・税理士が、貴法人の活動のお手伝いをさせて頂きます。

最後まで読んで頂きましてありがとうございます。
税金や節税、起業などについて、皆様のお役に立てる情報があるかもしれませんので、よろしかったら情報の一覧もご覧ください。

東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤でした。

公益法人や一般法人の消費税における仕入税額控除の特例

はじめに

こんにちは、東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤です。

港区や渋谷、新宿など東京23区の公益法人や一般法人を支援している公認会計士・税理士が社団法人・財団法人の税金について解説します。

今回は、公益法人(公益社団法人、公益財団法人)や一般法人(一般社団法人、一般財団法人)の消費税の申告における仕入税額控除の特例について解説したいと思います。


仕入税額控除の原則

納付する消費税は、その課税期間の課税標準額に対する消費税額から、その課税期間の課税仕入れ等にかかる消費税額(仕入控除税額)を差し引いて計算するのが原則になります。


公益法人や一般法人の場合

公益法人(公益社団法人、公益財団法人)や一般法人(一般社団法人、一般財団法人)では、利益を追求する株式会社などとは異なり、市場経済の法則が成り立たない事業を行っている場合が多く、その事業を行う財源については、寄付金や会費、補助金など対価性のない収入に頼っていることが少なくありません。

このような対価性のない収入を原資とする課税仕入れ等にかかる消費税額を、課税売上にかかる消費税額から差し引くことは合理的ではないと言えます。

そのため、一定の公益法人や一般法人においては、対価性のない収入(特定収入)を原資とする課税仕入れ等にかかる消費税額を、仕入税額控除の対象から外すこととしています。


仕入税額控除の特例の対象となる事業者

上記のような仕入税額控除の特例の対象に、国や地方公共団体などとともに公益法人や一般法人も含まれています。

ただし、下記のいずれかに該当する場合は、対象外になります。

  • その課税期間について簡易課税の適用を受けている
  • その課税期間について免税事業者である
  • その課税期間における特定収入割合が5%以下である


特定収入割合=
特定収入の合計額 / (課税売上高(税抜)+免税売上高+非課税売上高+国外売上高+特定収入の合計額)


特定収入とは、寄付金や会費、補助金など対価性のない収入のことを言います。


おわりに

港区や渋谷、新宿など東京23区で、税理士をお探しの社団法人や公益法人の方がいらっしゃいましたら東京都港区にある当税理士法人にお声がけください。公益法人の税務や内部統制に強い公認会計士・税理士が、貴法人の活動のお手伝いをさせて頂きます。

最後まで読んで頂きましてありがとうございます。
税金や節税、起業などについて、皆様のお役に立てる情報があるかもしれませんので、よろしかったら情報の一覧もご覧ください。

東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤でした。

公益法人や一般法人における消費税の申告

はじめに

こんにちは、東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤です。

港区や渋谷、新宿など東京23区の公益法人や一般法人を支援している公認会計士・税理士が社団法人・財団法人の税金について解説します。

今回は、公益法人(公益社団法人、公益財団法人)や一般法人(一般社団法人、一般財団法人)における消費税の申告について解説したいと思います。


消費税

消費税は、国内において事業者が事業として対価を得て行う取引に課税されます。
事業者とは、個人事業者(事業を行う個人)と法人のことをいいます。
事業とは、同種の行為を反復、継続、独立して行うことをいいます。

株式会社などの会社、国、都道府県や市町村、公共法人、宗教法人や医療法人などの公益法人など、法人はすべて事業者になります。
法人でない社団または財団で、代表者または管理人の定めがあるものは、法人とみなされることにより事業者となります。

公益法人(公益社団法人、公益財団法人)や一般法人(一般社団法人、一般財団法人)についても、国内において事業として対価を得て行う取引を行う場合は消費税の課税事業者になりえます。


公益法人等の申告単位

公益法人等における消費税の申告単位は、収益事業部門と非収益事業部門において行った課税資産の譲渡等について、合わせて申告をする必要があります。

公益法人等の非収益事業から生じた所得には法人税は課税されません。
しかし、消費税においては、非収益事業において資産の譲渡等を行った場合であっても、それが国内における課税資産の譲渡等である限り、事業者である公益法人等が行ったものなので、消費税の課税の対象となります。

また、消費税は国内において課税資産の譲渡等を行った事業者を納税義務者としていますが、基準期間における課税売上高が1,000万円以下の場合には、原則として、その課税期間の納税義務は免除されます。

この基準期間における課税売上高も事業者を単位として判定し、繰り返しになりますが消費税の申告も事業者を単位として行います。
収益事業部門と非収益事業部門を分けて申告することは認められません。

よって、公益法人等のその課税期間の基準期間における課税売上高が1,000万円を超える場合には、その課税期間中に収益事業部門および非収益事業部門において行った課税資産の譲渡等を合わて消費税の申告をする必要があるので注意して下さい。


おわりに

港区や渋谷、新宿など東京23区で、税理士をお探しの社団法人や公益法人の方がいらっしゃいましたら東京都港区にある当税理士法人にお声がけください。公益法人の税務や内部統制に強い公認会計士・税理士が、貴法人の活動のお手伝いをさせて頂きます。

最後まで読んで頂きましてありがとうございます。
税金や節税、起業などについて、皆様のお役に立てる情報があるかもしれませんので、よろしかったら情報の一覧もご覧ください。

東京都港区の税理士法人インテグリティ、公認会計士・税理士の佐藤でした。